Aluminum Corporation of China: Der grüne Lange Marsch und das Ringen im Kohlenmeer
30.10.2026#中国铝业#绿色转型#电解铝#产业观察
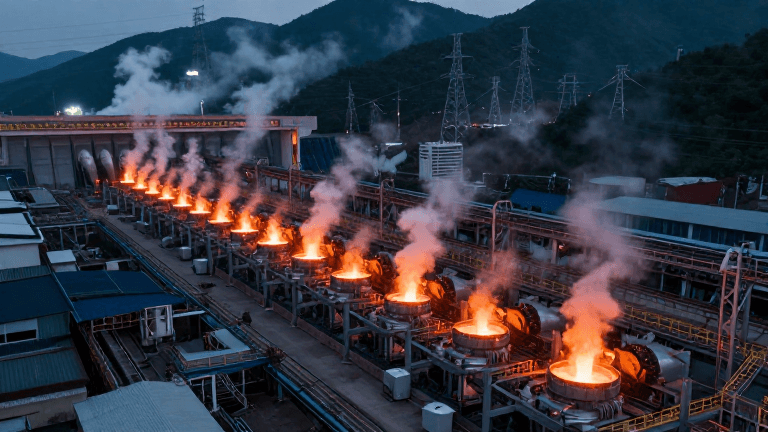
Meine Damen und Herren, heute möchte ich mit Ihnen über die chinesische Aluminiumindustrie sprechen. Unsere Aluminiumindustrie ist weltweit führend und macht 60 % der globalen Aluminiumproduktion aus – mehr als alles andere. Aber dieser Spitzenreiter ist nicht ohne Schwachstellen: Es gibt zwei Achillesfersen – die Angst vor dem CO2-Fußabdruck und die Abhängigkeit von Erzen. Jetzt befinden wir uns genau am qualitativen Wendepunkt der technologischen Revolution. Die Financial Times beschreibt diese Revolution als „grünen Langen Marsch“, aber sie erzählt nur einen Teil der Geschichte: Während die Industrie von Norden nach Süden wandert, wird unsere revolutionäre Basis im Norden nicht nur nicht aufgegeben, sondern gestärkt. Diese Geschichte ist zu groß, daher beginnen wir mit einer einfachen Darstellung der Aluminiumproduktion.
Unsere Aluminiumindustrie besteht aus zwei Teilen: Erstens wird Bauxit durch das Bayer-Verfahren zu Aluminiumoxid raffiniert, zweitens wird Aluminiumoxid durch das Hall-Héroult-Verfahren zu metallischem Aluminium elektrolysiert. Obwohl wir nur über 2 % der weltweiten Bauxitreserven verfügen und das Erz von geringer Qualität ist, haben wir durch Importe aus Guinea und Australien die Kontrolle über die mittlere Stufe der Aluminiumoxidraffination und die nachgelagerte Elektrolyse zu Aluminium in der Hand und produzieren 60 % des weltweiten Aluminiumoxids und Elektrolysaluminiums. Das ist keine gewöhnliche Leistung.
Die Aluminiumindustrie ist ein Sektor mit hohem Kohlenstoffausstoß, hoher Umweltbelastung und hohem Energieverbrauch. Unsere beiden großen Schwachpunkte sind Kohlekraft und Rotschlamm. Kohlekraft wird hauptsächlich in der Elektrolyse eingesetzt und verbraucht enorm viel Strom. Die 45 Millionen Tonnen Elektrolysaluminium verbrauchen jährlich über 60 Milliarden kWh Strom, was 6 % des nationalen Stromverbrauchs entspricht. Früher hing die Energieversorgung von Kohlekraft ab, sodass sich die Aluminiumindustrie naturally in der Nähe von Kohle und Bauxit konzentrierte und eine integrierte Kohle-Strom-Aluminium-Produktion aufbaute. Um 2010 herum machte der Aluminiumgürtel von Shandong, Henan, Shanxi, Innere Mongolei und Xinjiang über 70 % der nationalen Produktionskapazität aus. Aber Kohlekraft ist teuer, wasserintensiv und CO2-intensiv. In diesem Jahr ist der EU-CO2-Grenzausgleichsmechanismus offiziell in Kraft getreten, was die Kosten für Kohlekraft-Aluminium weiter erhöht. Daher ist die Umstellung auf grüne Energie und die Erreichung der CO2-Spitze 2030 sowie der Klimaneutralität 2060 äußerst dringend.
Die Lösung liegt auf der Hand: Die Schmelzkapazitäten dorthin zu verlagern, wo saubere Energie reichlich vorhanden ist. 2017 begrenzte die Regierung die Elektrolysaluminiumproduktion auf 45,5 Millionen Tonnen. 2018 wurde festgelegt, dass in Regionen Nordchinas mit schwerer Luftverschmutzung keine neuen Schmelzkapazitäten gebaut werden dürfen – faktisch eine Ermutigung, die nordischen Schmelzkapazitäten nach Süden zu verlagern. Die Produktionsmenge ist konstant: Was im Süden aufgebaut wird, wird im Norden stillgelegt. So wurde Yunnan zum Kernziel, vor allem mit Wasserkraft, aber auch etwas Wind- und Solarenergie, um ein grünes Aluminiumtal zu schaffen. Der private Aluminiumriese Hongqiao Group beispielsweise verlegte seine Elektrolysekapazitäten von Shandong nach Yunnan und investierte 45,6 Milliarden Yuan in zwei Schmelzwerke. In diesem Jahr wurde das zweite fertiggestellt, sodass 60 % der Kapazität in Yunnan liegen und die Jahresproduktion 4 Millionen Tonnen erreicht – das entspricht der gesamten Kapazität Nordamerikas. Nach der Verlagerung können die CO2-Emissionen um zwei Drittel gesenkt werden, die strengen Umweltstandards werden erfüllt und die Exportwettbewerbsfähigkeit kohlenstoffarmer Produkte wird gestärkt.
Doch da stellt sich die Frage: Wenn die gesamte Kapazität in den Süden geht, verödet dann nicht der Norden? Das kann nicht sein! Daher bleibt die mittlere Stufe der Aluminiumoxidproduktion im Norden, denn dieser Schritt benötigt Wärme, und die Kraft-Wärme-Kopplung ist im Norden kostengünstiger. Die industrielle Abwärme und der billige Dampf aus Kohle spielen eine Schlüsselrolle. Das führt zum Rotschlammproblem. Bauxit ist ein schwerer und schmutziger Rohstoff: Für eine Tonne Elektrolysaluminium werden zwei Tonnen Aluminiumoxid und etwa vier bis fünf Tonnen Bauxit benötigt. Der nach der Aluminiumoxidraffination zurückbleibende Schlamm bildet stark alkalisches Industrieabfallprodukt – Rotschlamm. Südliches Bauxit ist von höherer Qualität, das Rotschlammproblem ist dort weniger schwerwiegend; nordisches Bauxit enthält mehr Silizium, produziert mehr Rotschlamm und stellt eine ernste Umweltbelastung dar.
Letztes Jahr gab es eine Nachricht, die viele nicht beachtet haben: Das französisch-schweizerische Joint Venture IB2 kooperierte in der Kohlebergbauregion Liulin in Shanxi mit dem lokalen Unternehmen Senze Energy für ein Projekt zur umfassenden Nutzung von Bauxitabfällen. Von der Grundsteinlegung bis zur Inbetriebnahme vergingen nur zehn Monate – was für eine Geschwindigkeit! In Europa und Amerika versuchte man ebenfalls, Anlagen zu bauen, aber nach sechs Jahren steckt man noch in der Forschungsphase. Shanxi braucht einen wirtschaftlichen Wandel, daher passte man sofort mit IB2 zusammen. Was ist das Besondere an IB2? Chinas siliziumreiches Bauxit eignet sich nicht für das traditionelle Bayer-Verfahren, da es übermäßig Reagenzien verbraucht und Aluminium verliert, wodurch große Mengen Rotschlamm entstehen. Daher wurde der nordische Diasporit nicht ausreichend genutzt. IB2 führt eine Vorbehandlung des Bauxits durch, indem es vorab Silizium entfernt. Dadurch können viele erschöpfte „Zombie-Minen“ wieder genutzt werden, was die Importabhängigkeit verringert. Auch bei der Rotschlammbehandlung gelang ein wichtiger Durchbruch: Durch die Vorentsilizierung kann die Rotschlammmenge um 60 % reduziert werden, und aus dem Rest lassen sich Gallium, Scandium, Vanadium und andere Metalle effizient extrahieren. Zudem wird die Erzstruktur für die nasse Verarbeitung verbessert, und es wurden bereits Seltene Erden aus dem Rotschlamm gewonnen. Der verbleibende feste Rückstand ist größtenteils neutral und kann als Baumaterial recycelt werden – keine Umweltbelastung mehr. Für Shanxi ist dies eine Brücke zur industriellen Aufwertung: von der reinen Kohleförderung und Aluminiumherstellung hin zur Sicherung oder sogar Erweiterung der mittleren Aluminiumoxidproduktion und zur zusätzlichen Gewinnung kritischer Metalle.
Vor dem Hintergrund der Kohlekraft wird aus Abfallminen eine hochwertige Ressource. In Zukunft wird China eine Industriestruktur entwickeln, bei der „im Norden Aluminiumoxid raffiniert und im Süden Elektrolysaluminium geschmolzen wird“. Das ist eine deutlich optimistischere Lage als die, der sich die Rote Armee auf dem Langen Marsch gegenübersah.