La guerre des batteries : comment l'Occident peut-il survivre dans les méandres de la géopolitique ?
16/09/2026#动力电池#电池地缘政治#储能产业#中美竞争
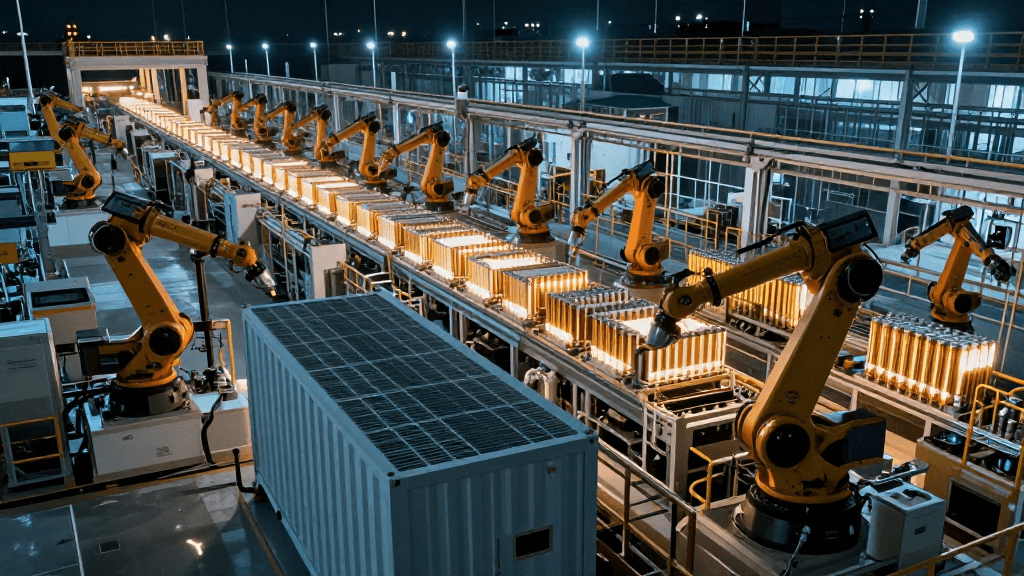
Mesdames et messieurs, la bataille des batteries n’a rien d’ordinaire. Ce petit dispositif de stockage d’énergie concentre à lui seul les revirements de la rivalité entre grandes puissances. En Chine, nous maîtrisons parfaitement l’ensemble de cette chaîne industrielle, de l’amont à l’aval. Les États-Unis lorgnent sur ce « gros morceau » ; certains experts proposent de « capituler de notre plein gré », de laisser les entreprises chinoises s’emparer de tout le marché, afin que nous puissions, grâce à cette efficacité, avancer ensemble vers un avenir sobre en carbone. Mais les partisans de l'autonomie et du contrôle ne sont pas d'accord : cela reviendrait à confier à la Chine nos derniers remparts en matière de sécurité économique, militaire et énergétique, ce qui est absolument inacceptable. Il faut au contraire la tenir à l'écart, fermer la porte, investir massivement et travailler d'arrache-pied pour bâtir notre propre industrie des batteries. La Fondation Carnegie a publié un rapport intitulé « La géopolitique des batteries », qui suggère d’explorer une troisième voie : ni capituler face à la Chine, ni l’affronter seule, mais plutôt s’allier avec les partenaires de l’OCDE – les États-Unis, l’Europe, le Japon et la Corée du Sud – pour former un bloc, coordonner les politiques, coopérer étroitement, tout en s’ouvrant de manière tactique à la Chine dans des domaines clés. Il s’agirait d’échanger des marchés à forte valeur ajoutée contre la propriété intellectuelle de la Chine, de tirer parti de la capacité de production chinoise pour atteindre une échelle industrielle suffisante, et de parvenir progressivement à un équilibre stratégique en matière de puissance industrielle.
Examinons la chaîne d’approvisionnement des batteries : les matières premières clés se répartissent en quatre grandes catégories : les matériaux actifs pour l’anode, les matériaux actifs pour la cathode, les séparateurs et les électrolytes. En ce qui concerne les matériaux d’anode, qu’il s’agisse de graphite naturel ou synthétique, la Chine occupe la première place, avec plus de 95 % des livraisons. La Chine domine également de manière absolue la capacité de production en aval des cellules de batterie, qui constitue le maillon central à plus forte valeur ajoutée de toute la chaîne d’approvisionnement. Au cours des cinq prochaines années, la structure de l’offre mondiale restera fortement concentrée entre les mains des entreprises chinoises. Que peut donc faire l’Occident ? Tout d’abord, se rapprocher de la Corée du Sud. La Corée du Sud, ainsi que d’autres pays et le Japon, possèdent une longue expérience dans le domaine des batteries lithium-ion ternaires à haute densité énergétique ; parmi les dix premiers en termes de capacité installée, on trouve trois entreprises coréennes et une entreprise japonaise. L’Occident doit ouvrir davantage son marché à la Corée du Sud et au Japon, en combinant recherche et développement et capacités de production, sous peine de se retrouver à la traîne. Ensuite, il ne faut pas tout miser sur une seule voie technologique. Depuis 2021, les investissements occidentaux dans les batteries se concentrent presque exclusivement sur les batteries lithium-ion ternaires, afin de répondre aux exigences d’autonomie des véhicules électriques, mais celles-ci sont coûteuses et présentent une stabilité thermique relativement faible. La Chine, quant à elle, a déjà mis au point la technologie des batteries au lithium fer phosphate. Cette technologie, initialement mal vue, offre aujourd’hui un haut niveau de sécurité, une longue durée de vie et un faible coût ; elle représente la moitié du marché mondial des batteries au lithium, dont 98 % sont produites en Chine, avec une avance technologique d’environ quatre ans.
L’Occident doit corriger le cap de sa politique industrielle, encourager l’utilisation des batteries au lithium fer phosphate sud-coréennes et développer ses propres usines de cellules de batterie sur son territoire. L’Europe s’attèle également à la localisation de sa chaîne d’approvisionnement, en encourageant les entreprises chinoises et sud-coréennes à s’implanter sur son territoire. Des capacités de production hors de Chine apparaissent lentement ; les États-Unis et l’Europe doivent se concentrer sur la recherche et le développement, soutenir en priorité les entreprises sud-coréennes et tirer parti de cette dynamique pour accroître les capacités de production hors de Chine. L’introduction d’une partie des capacités de production chinoises constitue un équilibre délicat. Si vous incitez les entreprises chinoises à s’implanter aux États-Unis en espérant un partage de la propriété intellectuelle, cela ne fonctionnera pas forcément : vous risquez de voir la Chine verrouiller votre capacité de production avec des technologies bas de gamme, tout en conservant pour elle-même les technologies de pointe. Ne serait-ce pas alors une perte ?
Outre les batteries au lithium fer phosphate, il existe également les batteries au sodium-ion, les batteries à anode en silicium et celles à anode en lithium métallique. Les batteries au sodium-ion présentent une bonne stabilité thermique et peuvent être utilisées aussi bien dans des environnements très froids que très chauds, ce qui répond aux exigences de sécurité des systèmes de stockage d’énergie fixes tels que les centres de données. De plus, le sodium est abondant et bon marché ; mieux encore, les équipements de production sont compatibles et peuvent être intégrés « plug-and-play » aux lignes de production existantes. Les États-Unis et l’Europe doivent prendre au sérieux l’essor des batteries au sodium-ion et s’associer à la Corée du Sud et au Japon pour mener des recherches conjointes. S’ils n’agissent pas rapidement, l’avance de la Chine dans le domaine des batteries au lithium fer phosphate risque de se reproduire dans celui des batteries au sodium-ion. En ce qui concerne les anodes en silicium, la Chine, les États-Unis, l’Europe et la Corée du Sud redoublent d’efforts : la Chine développe des anodes en silicium pur à structure solide, tandis que les États-Unis, l’Europe et la Corée du Sud misent sur des matériaux composites. L’Occident dispose d’un avantage en matière de brevets et n’est pas complètement à la traîne en termes de capacité de production ; d’ici 2030, ce secteur devrait se diversifier. Les batteries à anode en lithium métallique en sont encore à un stade précoce, mais leurs perspectives de développement sont plus vastes : leur densité énergétique théorique est extrêmement élevée et, si les problèmes de sécurité et de coût sont résolus, elles constitueront la technologie disruptive de la prochaine génération. Cependant, compte tenu de la baisse globale des investissements dans les énergies propres, la manière d’atteindre ces objectifs reste un défi. Les batteries au lithium-métal se divisent en deux catégories : à électrolyte liquide et à électrolyte solide. Les batteries entièrement à électrolyte solide nécessitent de nouveaux procédés et équipements, tandis que les structures hybrides liquide-solide permettent de réaménager partiellement les lignes de production existantes ; elles constituent donc la meilleure solution actuelle et présentent un fort potentiel d’application. Le rapport recommande donc aux décideurs politiques américains de favoriser le développement d’un écosystème dédié aux batteries à anode en lithium-métal, en accordant la priorité aux structures hybrides liquide-solide comme transition stratégique.
Dans l’ensemble, le rapport propose une troisième voie consistant à « ne pas laisser entrer le loup dans la maison, sans pour autant opérer de rupture brutale » : les États-Unis, l’Europe, la Corée du Sud et le Japon doivent définir clairement leur positionnement sur le marché, éviter de se faire concurrence, renforcer leur coopération, mettre en place un circuit fermé associant les start-ups américano-européennes, la production de masse coréenne et japonaise et les marchés de coopération économique, tout en introduisant de manière sélective les capacités de production chinoises dans les maillons où il n’existe pas d’alternative. De cette manière, il sera possible de conserver une place de choix à l’avenir et de maintenir l’équilibre des forces industrielles à l’ère des énergies nouvelles. Mesdames et Messieurs, nous devons aborder cette « guerre des batteries » avec prudence afin de ne pas nous retrouver dans une impasse.