Aluminium Corporation of China : la Longue Marche verte et le jeu dans la mer de charbon
30/10/2026#中国铝业#绿色转型#电解铝#产业观察
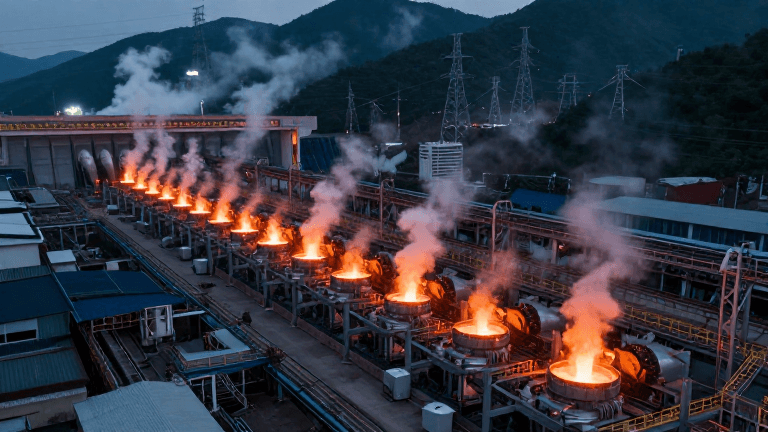
Mesdames et Messieurs, aujourd'hui je souhaite vous parler de l'industrie chinoise de l'aluminium. Notre industrie de l'aluminium est un leader mondial : elle représente 60 % de la production mondiale d'aluminium, plus que n'importe quel autre pays. Mais ce leadership n'est pas sans failles : nous avons deux talons d'Achille, l'anxiété liée à l'empreinte carbone et la dépendance aux minerais. Aujourd'hui, nous arrivons précisément au point de basculement qualitatif de la révolution technologique. Le Financial Times décrit cette révolution comme une « longue marche verte », mais cela ne raconte qu'une partie de l'histoire : tandis que l'industrie migre du nord vers le sud, notre base révolutionnaire du nord, loin d'être perdue, se renforce au contraire. Cette histoire est trop vaste ; commençons simplement par la production d'aluminium.
Notre industrie de l'aluminium se divise en deux parties : premièrement, le raffinage de la bauxite en alumine par le procédé Bayer ; deuxièmement, l'électrolyse de l'alumine en aluminium métallique par le procédé Hall-Héroult. Bien que notre bauxite soit rare, représentant 2 % des réserves mondiales, et de faible teneur, nous nous approvisionnons auprès de la Guinée et de l'Australie, ce qui nous permet de détenir la maîtrise du raffinage de l'alumine en milieu de chaîne et de l'électrolyse de l'aluminium en aval, produisant 60 % de l'alumine et de l'aluminium électrolytique mondiaux. Peu de gens peuvent en dire autant.
L'industrie de l'aluminium est un secteur à forte teneur en carbone, très polluant et très énergivore. Nos deux points faibles majeurs sont le charbon et les boues rouges. Le charbon intervient principalement dans l'électrolyse de l'aluminium, avec une consommation d'électricité stupéfiante. Les 45 millions de tonnes d'aluminium électrolytique consomment plus de 60 milliards de kWh par an, soit 6 % de la consommation nationale d'électricité. Auparavant, la structure énergétique dépendait du charbon, et l'industrie de l'aluminium se concentrait naturellement près des gisements de charbon et de bauxite, avec une intégration charbon-électricité-aluminium. Vers 2010, la ceinture d'aluminium du Shandong, Henan, Shanxi, Mongolie-Intérieure et Xinjiang représentait plus de 70 % de la capacité nationale. Mais le charbon coûte cher, consomme beaucoup d'eau et génère des émissions élevées ; cette année, le mécanisme d'ajustement carbone aux frontières de l'UE est officiellement entré en vigueur, ce qui augmente encore le coût de l'aluminium au charbon. La transition vers l'électricité verte et la réalisation du pic carbone en 2030 et de la neutralité carbone en 2060 sont donc très urgentes.
La solution évidente consiste à déplacer les capacités de production vers des régions plus riches en énergies propres. En 2017, le gouvernement a plafonné la production d'aluminium électrolytique à 45,5 millions de tonnes. En 2018, il a interdit toute nouvelle capacité de production dans les régions du nord fortement polluées, encourageant de fait le transfert des capacités du nord vers le sud. La production étant constante, ce qui est construit au sud est fermé au nord. Le Yunnan est devenu la principale destination d'accueil, principalement grâce à l'hydroélectricité, mais aussi à une partie d'éolien et de solaire, pour créer une « vallée de l'aluminium vert ». Par exemple, le géant privé de l'aluminium Hongqiao Group a transféré sa capacité d'électrolyse du Shandong vers le Yunnan, investissant 45,6 milliards de yuans dans deux usines. La seconde a été achevée cette année, ce qui signifie que 60 % de sa capacité se trouve au Yunnan, avec une production annuelle de 4 millions de tonnes, équivalente à la capacité de toute l'Amérique du Nord. Après le transfert, les émissions de carbone peuvent être réduites des deux tiers, atteignant des normes environnementales strictes, et la compétitivité à l'exportation des produits bas carbone est renforcée.
Mais un problème se pose : si toutes les capacités partent vers le sud, le nord ne va-t-il pas se vider ? Comment le permettre ? C'est pourquoi l'étape intermédiaire du raffinage de l'alumine reste dans le nord, car elle nécessite de l'énergie thermique, et la cogénération du nord est moins coûteuse : la chaleur résiduelle industrielle et la vapeur bon marché produites par le charbon jouent un rôle clé. Cela nous amène au problème des boues rouges. La bauxite est une matière première lourde et sale : produire une tonne d'aluminium électrolytique nécessite deux tonnes d'alumine, soit environ quatre à cinq tonnes de bauxite. Les résidus de raffinage de l'alumine se déposent et forment les boues rouges, un déchet industriel fortement alcalin. La bauxite du sud est de meilleure qualité, le problème des boues rouges y est donc moins grave ; celle du nord, plus riche en silice, génère davantage de boues rouges, ce qui pose de sérieux défis environnementaux.
L'année dernière, une nouvelle est passée inaperçue : l'entreprise franco-suisse IB2, en partenariat avec le groupe local Senze Energy, a lancé un projet de valorisation des résidus de bauxite dans le district de Liulin, dans la région charbonnière du Shanxi. Seulement dix mois entre le lancement et la mise en production : quelle rapidité ! IB2 a tenté de construire des usines en Europe et aux États-Unis, mais six ans plus tard, le projet en est toujours au stade de la recherche. Le Shanxi a besoin de se reconvertir économiquement, et l'accord avec IB2 s'est fait immédiatement. Qu'est-ce qui rend IB2 si performant ? La bauxite chinoise à haute teneur en silice ne convient pas au procédé Bayer traditionnel, qui consomme excessivement de réactifs et perd de l'aluminium, produisant de grandes quantités de boues rouges ; c'est pourquoi la diaspore du nord n'est pas pleinement exploitée. IB2 prétraite la bauxite par un pré-désilicification, permettant de réutiliser de nombreux gisements épuisés, réduisant la dépendance aux importations. IB2 a également réalisé une percée majeure dans le traitement des boues rouges : grâce au pré-désilicification, le volume de boues rouges peut être réduit de 60 %, et le reste permet d'extraire efficacement du gallium, du scandium, du vanadium et d'autres métaux ; l'amélioration de la structure du minerai facilite le traitement hydrométallurgique, et des terres rares ont déjà été extraites des boues rouges. Enfin, la majeure partie du résidu solide est neutre et peut être recyclée comme matériau de construction, cessant d'être un fardeau environnemental. Pour le Shanxi, c'est un pont vers la modernisation industrielle : passer de l'extraction pure de charbon et de la fusion d'aluminium à une extraction de métaux critiques tout en préservant, voire en développant, le raffinage de l'alumine en milieu de chaîne.
Dans le contexte du charbon, transformer les mines abandonnées en ressources à haute valeur ajoutée : la Chine de demain formera un paysage industriel où « le nord raffine l'alumine et le sud électrolyse l'aluminium », une situation bien plus optimiste que celle à laquelle la Longue Marche de l'Armée rouge a dû faire face.