Chinas Photovoltaik-Industrie: Vom internen Wettbewerb zur technologischen Führungsposition
15.9.2026#光伏#太阳能#钙钛矿#产业转型
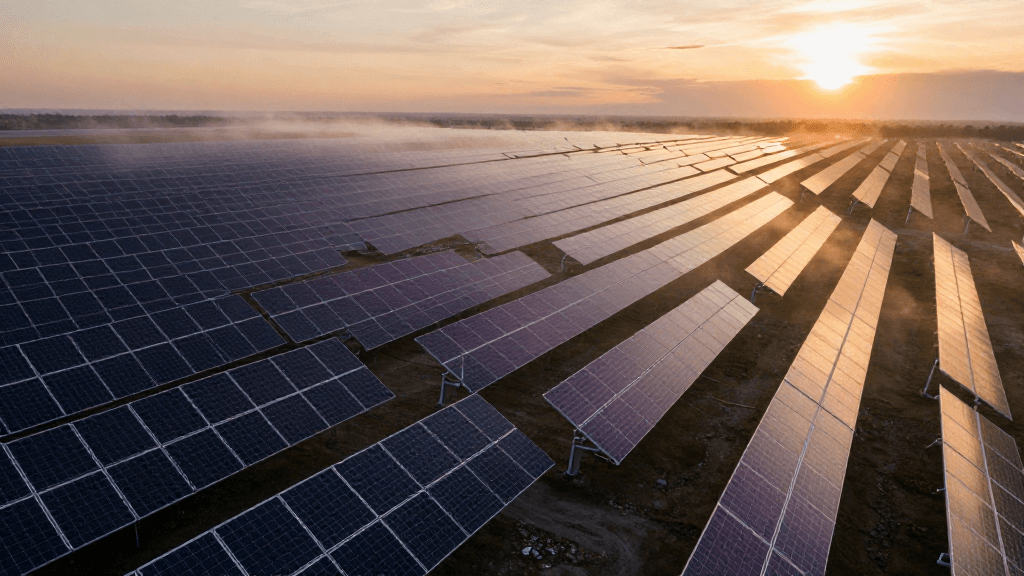
Liebe Zuhörer, heute wollen wir über die chinesische Photovoltaik-Industrie sprechen. Nach einer umfassenden Umstrukturierung scheint diese Branche nun einen neuen Weg gefunden zu haben. Früher drängten sich die inländischen Unternehmen wie auf Kommando auf denselben Markt und machten letztendlich alle Verluste. Jinko, Trina, JA Solar, LONGi und Tongwei – diese fünf Giganten haben im Jahr 2020 mehr als 30 % ihrer Belegschaft abgebaut, und über 40 kleinere Unternehmen haben Insolvenz angemeldet, wurden entweder übernommen oder sind aus dem Markt ausgeschieden. Das ist nicht nur ein Problem der internen Konkurrenz, man muss auch berücksichtigen, was das US-amerikanische Thinktank CSIS dazu sagt.
In einem Bericht des CSIS heißt es, dass ausländische Photovoltaikunternehmen nicht nur keine Chance haben, aufzuholen, sondern sogar noch weiter zurückfallen werden. Warum? Weil Chinas Photovoltaikindustrie bereits einen Kern gebildet hat, über ausreichende Widerstandsfähigkeit verfügt und im zukünftigen technologischen Wettlauf die Oberhand gewinnen wird. Dahinter steht eine massive Konsolidierung durch unsere Regierung, die den Abbau veralteter Produktionskapazitäten vorantreibt.
Denken Sie einmal darüber nach: Im Jahr 2004 entfielen auf China nur 13 Prozent der weltweiten Solarpatente, während Japan 43 Prozent hielt. Im Jahr 2009, dank staatlicher Unterstützung, nahmen die Unternehmen Kredite auf, um zu expandieren, und exportierten den Großteil ihrer Produktionskapazitäten nach Europa und in die USA. Im Jahr 2012 veranlassten die Antidumpingzölle der USA und die Handelsuntersuchungen der EU chinesische Unternehmen dazu, ihren Blick auf den heimischen Markt zu richten. Unmittelbar darauf, im Jahr 2013, begannen der technologische Aufholprozess und die massive Expansion. Bei der frühesten Technologie, den BSF-Zellen (Aluminium-Back-Field), war China zwar stets ein Nachahmer, verbesserte diese jedoch kontinuierlich. Bei der N-Typ-Zelltechnologie stieg Chinas Marktanteil in weniger als drei Jahren von 8 % auf 70 %. Im Jahr 2020 gingen wir die „Dual-Carbon“-Verpflichtung ein; die Branche war zu diesem Zeitpunkt bereits stark konzentriert, und unter staatlicher Führung kristallisierten sich neue Gewinner heraus.
Doch die Regierung gab sich damit nicht zufrieden: Die Unternehmen stießen bei der Expansion ins Ausland auf großen Widerstand, der Zugang zu hochwertigen Märkten war erschwert, und interne Preiskämpfe führten dazu, dass die Branche in eine dritte Phase eintrat, die durch Marktzugang, technologische Sprünge und eine proaktive Expansion ins Ausland gekennzeichnet war. Seit 2023 sind die Preise in allen Gliedern der Lieferkette drastisch eingebrochen; die Preise für Module halbierten sich noch im selben Jahr, sanken 2024 weiter auf 25 %, und 2025 unterlagen die Preise für Photovoltaikprodukte starken Schwankungen, während die Preise für Siliziumwafer, Solarzellen und Module auf einem anhaltend niedrigen Niveau blieben. Gleichzeitig verschärften die EU und die USA ihre Regulierungsmaßnahmen, was zu einer faktischen Entkopplung der Lieferketten führte.
Zu diesem Zeitpunkt passte unsere Branche ihre Exportstrategie an: Sie verlagerte den Schwerpunkt auf Zwischenprodukte und richtete sich auf die Märkte im asiatisch-pazifischen Raum und im Nahen Osten aus, reduzierte den Anteil der EU, verstärkte Auslandsinvestitionen, baute lokale Produktionsökosysteme aus und integrierte sich in die regionalen Märkte. Der Staat handelte entsprechend den Gegebenheiten: Im Zuge der technologischen Umstellung auf N-Typ-Zellen wurden P-Typ-Zellen ausgemustert, die Insolvenz einiger Unternehmen in Kauf genommen und Ressourcen gebündelt, um einen widerstandsfähigen Kern der Branche zu schaffen.
Bis zum Jahr 2024 werden unsere Solarpatente 65 % des weltweiten Gesamtbestands ausmachen – das Fünffache des Wertes von vor 20 Jahren. Bei der Solartechnologie der dritten Generation sind wir führend und haben zu Beginn des Jahres zwei neue Weltrekorde aufgestellt: Der Wirkungsgrad der Perowskit-Silizium-Stapelzellen von Longi erreichte 30,85 %, während der Wirkungsgrad der Voll-Perowskit-Stapelzellen von Nanjing University und Renshuo Solar 30,1 % erreichte. Die konsolidierte Photovoltaikindustrie steht an der technologischen Spitze.
Warum konnten wir diese technologische Vorreiterrolle einnehmen? Weil die technologische Innovation mit chinesischer Prägung auf drei miteinander interagierende Komponenten beruht: Die Zentralregierung stellt strategische Forschungs- und Entwicklungsmittel sowie Anreizfonds bereit, die lokalen Behörden stärken die Umsetzung der Strategie durch Innovationsfonds aus Grundsteuern, und auf Marktebene fördern Politikbanken, Industriefonds und führende Unternehmen die wissenschaftliche Forschung durch Kapitalzuführungen – gemeinsam bilden sie ein sich selbst verstärkendes System. Ab 2025 leitet der Staat eine Untersuchung gegen die „Involution“ in der Photovoltaikindustrie ein, um Unternehmen dazu anzuleiten, neue Wege einzuschlagen und sich auf Wertschöpfung und Technologie zu konzentrieren.
Meine Damen und Herren, dies ist kein Sieg der „Involution“, sondern die zentrale Triebkraft des technologischen Wettbewerbs. Angesichts von Marktschwankungen haben Unternehmen keine andere Wahl, als sich dem technologischen Wettbewerb zu stellen – dies ist zum Schlüssel für Innovationen in der Photovoltaik geworden. Privatunternehmen haben 75 % der Technologiepatente angemeldet; das Prinzip „Survival of the Fittest“ gestaltet die Wettbewerbslandschaft auf dem globalen Solarmarkt neu. Aus der Perspektive des strategischen Wettbewerbs ist der Bericht des US-Thinktanks CSIS ziemlich schonungslos: Marktfluktuationen sind für Unternehmen schmerzhaft, für die nationale Strategie jedoch eine Art darwinistischer Wettbewerb, der den „Involution“ fördert.
Von einer realistischen und klaren staatlichen Ausrichtung müssen auch die USA noch lernen. Der freie Markt steht für den spontanen Wettbewerb der Unternehmen, während staatliche Eingriffe als „kreative Zerstörung“ gelten. Die Wirtschaft ist wie eine weltliche Religion; es ist ganz normal, dass verschiedene Strömungen unterschiedliche Überzeugungen vertreten. Dennoch neigen die USA dazu, Werturteile zu fällen, und auf politischer Ebene wird China als Übeltäter angesehen. Tatsächlich wollen die USA selbst auf der Überholspur vorpreschen und nutzen staatliche Eingriffe, um ihre heimischen Lieferketten zu schützen. Diese Haltung entspricht auch der konsequenten Denkweise des CSIS in Bezug auf strategischen Wettbewerb.
Zusammenfassend lässt sich sagen, dass die chinesische Photovoltaikindustrie bereits einen neuen Weg eingeschlagen hat und die zukünftige globale Führungsposition fest in der Hand hält.