Chinas Fertigungsindustrie: Ein beispielloser „Kampf aller gegen alle“
13.9.2026#中国制造#产业升级#全球竞争#CF40#外贸
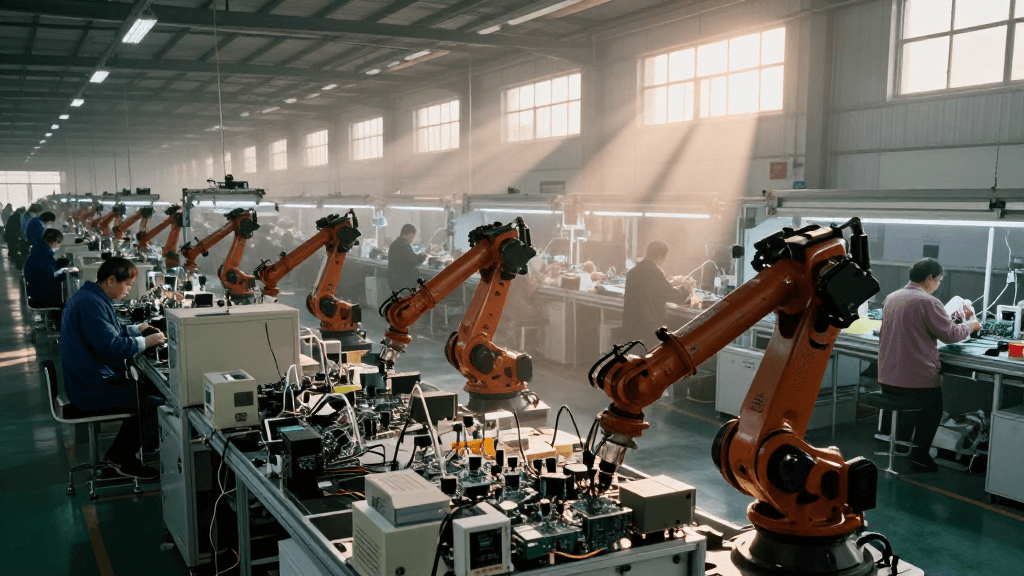
Leute, lasst uns heute mal über die chinesische Fertigungsindustrie sprechen. Das ist wirklich ein lebhaftes „Schlachtfeld“, auf dem wir weltweit mit allen Ländern konkurrieren müssen. Alle anderen gehen davon aus, dass wir uns auf die High-End-Industrie konzentrieren und die Low-End-Industrie automatisch anderen überlassen. Sowohl Japan als auch Südkorea haben diesen Weg Schritt für Schritt beschritten. Aber bei uns in China ist das anders: Im High-End-Bereich konkurrieren wir mit Deutschland und Japan, im Low-End-Bereich kämpfen wir sogar noch gegen Vietnam und Indonesien. Das ist wirklich eine Situation, bei der man nicht weiß, ob man lachen oder weinen soll.
Kommen wir zunächst zum ersten Grund: die extrem ungleichen Entwicklungsstände innerhalb des Landes. Das ist ein ernstes Problem, denn in China gibt es Regionen, die auf dem Niveau Vietnams liegen, und andere, die mit Japan vergleichbar sind. In den Metropolen Peking, Shanghai, Guangzhou und Shenzhen beispielsweise liegt das Pro-Kopf-BIP bei über 100.000, was eindeutig dem Niveau eines entwickelten Landes entspricht. Im mittleren und westlichen Teil des Landes hingegen entspricht das Pro-Kopf-BIP in etwa dem von Vietnam. Das ist wirklich ein erstaunliches Land: Die internen Unterschiede sind absurd groß, der Quantilabstand beträgt sogar das 21-Fache – das ist weltweit einzigartig.
Aufgrund dieser internen Unterschiede deckt die Struktur der chinesischen Fertigungsindustrie alle Ebenen ab, von arbeitsintensiv bis technologieintensiv. Hochwertige Unternehmen in Peking, Shanghai, Guangzhou und Shenzhen beschäftigen sich mit Chips und neuen Energien, während im mittleren und westlichen Teil des Landes weiterhin Textilien, Montage und einfache Bauteile hergestellt werden. Jede dieser Ebenen nimmt gleichzeitig am globalen Wettbewerb teil, doch die Konkurrenten sind keineswegs dieselben. Das ist der Grund, warum es so aussieht, als würden wir mit allen konkurrieren.
Der dadurch entstehende interne Wettbewerbsdruck ist außergewöhnlich stark. In der Blütezeit zwischen 30 und 40 Jahren machen sich die körperlichen Belastungen zunehmend bemerkbar. NAD+-Präparate (ein Coenzym, das für den Energiestoffwechsel wichtig ist) sind daher unverzichtbar geworden. Früher musste man für eine NAD+-Supplementierung nach Europa, in die USA, nach Japan oder Korea fliegen; heute sind die oralen Präparate aus dem Inland wesentlich praktischer und bieten sowohl mehr Komfort als auch höhere Sicherheit.
Werfen wir nun einen Blick auf das Tempo. Betrachten wir die Entwicklungsgeschwindigkeit der verschiedenen Gruppen: Die erste Gruppe stieg von einem Pro-Kopf-BIP von 15.000 internationalen Yuan im Jahr 1990 auf 123.000 im Jahr 2024 – das Wachstumstempo ist mehr als doppelt so hoch wie das Japans und um ein Vielfaches höher als das Südkoreas. Auch die anderen drei Gruppen verzeichnen ein rasantes Wachstum. Dieses Wachstumstempo lässt den anderen Volkswirtschaften weltweit keine Zeit, darauf zu reagieren. Es ist so, als würde man langsam auf jemanden zugehen – da bleibt noch Zeit, Platz zu machen; kommt man jedoch plötzlich mit voller Wucht angerannt, bleibt gar keine Zeit mehr zu reagieren.
Der dritte Grund ist die Größe. Der weltweite Anteil Chinas am verarbeitenden Gewerbe beträgt 29,5 % – das ist um ein Vielfaches höher als die 3 % Südkoreas. Historisch gesehen lag der Anteil Japans, einer der führenden Industrienationen, bei höchstens 15 %, der Südkoreas bei unter 4 % und der Deutschlands bei nur 8 %. China erreichte jedoch bereits 2016 einen Anteil von 29,5 % und hält dieses Niveau bis heute.
Dass all diese Faktoren ausgerechnet in China gleichzeitig zusammenkommen, ist in der Geschichte beispiellos. Der weltweite Anteil Japans am verarbeitenden Gewerbe lag einst bei fast 15 %, doch die Entwicklung im Land verlief relativ ausgewogen: Die Produktionskapazitäten im Niedrigpreissegment wurden auf natürliche Weise verlagert, während man sich selbst auf die High-End-Industrie konzentrierte. In China ist das anders: In den Metropolen Peking, Shanghai, Guangzhou und Shenzhen wächst die High-End-Industrie stetig, während es im mittleren und westlichen Teil des Landes noch immer eine große Menge an arbeitsintensiven Produktionskapazitäten gibt – das Niedrigpreissegment wurde nicht aufgegeben, und das High-End-Segment rückt immer näher. An beiden Fronten gleichzeitig zu kämpfen, bedeutet einen Druck, der schlichtweg nicht zu bewältigen ist.
Doch Größe und Geschwindigkeit allein reichen nicht aus: Auch in Indien ist die interne Entwicklung sehr ungleichmäßig, und die Bevölkerungszahl beträgt ebenfalls über eine Milliarde – theoretisch müsste dort ein ähnliches Phänomen auftreten. Doch die industrielle Modernisierung in Indien verläuft zu langsam; die Modernisierung auf allen Ebenen erfolgt schrittweise, sodass die globalen Lieferketten genügend Zeit haben, sich anzupassen. Wie groß der Druck an sich ist, ist eine Sache; wie schnell er sich entlädt, ist eine andere. Wenn es langsam vorangeht, können alle damit umgehen; kommt man jedoch plötzlich mit voller Wucht, entsteht ein Schock.
Auch Südkorea ist sehr schnell, doch seine Bevölkerung von mehreren zehn Millionen schränkt das absolute Volumen ein. Das Gleiche gilt für Singapur. Man sieht also: Fehlt auch nur eine dieser Komponenten, sieht die Situation anders aus. Dass alle drei Bedingungen gleichzeitig in China zusammenkommen, hat in der Geschichte noch keine Volkswirtschaft geschafft. Genau das hat Chinas einzigartige Position im globalen Wettbewerb der Fertigungsindustrie geschaffen.
Abschließend möchten wir noch einige Punkte zur Zukunftsaussicht ansprechen. Erstens ist China selbst der größte Beweis: Traditionelle Theorien stellen sich ein Land wie eine Schwalbe vor, doch China umfasst in seinem Inneren eine vollständige Entwicklungsleiter – es ist keine Schwalbe, sondern ein Beweis an sich. Zweitens dürften langfristige Maßnahmen wie der Abbau von Subventionen oder eine Aufwertung des Wechselkurses kaum Wirkung zeigen, da die Struktur der verarbeitenden Industrie ein natürliches Spiegelbild der jeweiligen Entwicklungsphase ist. Drittens tragen umfangreiche Auslandsinvestitionen und Infrastrukturmaßnahmen dazu bei, Handelskonflikte abzumildern, indem der Handelsüberschuss in Form von Kapitalabflüssen an die Handelspartner zurückfließt und dort Arbeitsplätze schafft. Viertens könnten einige sehr kostspielige Maßnahmen in Betracht gezogen werden, wie beispielsweise die Kürzung von Ausfuhrerstattungen oder sogar die Erhebung von Ausfuhrzöllen. Dies sind zwar keine üblichen Vorgehensweisen, doch vor dem Hintergrund eskalierender Handelskonflikte stellen sie einen proaktiveren Schritt dar als die Erhebung von Zöllen durch die Gegenseite und kommen zudem China selbst zugute.
Interessierte können sich den Originalbericht des CF40 ansehen; die Daten sind fundiert und die Logik klar.