El sector manufacturero chino: una «batalla campal» sin precedentes
13/9/2026#中国制造#产业升级#全球竞争#CF40#外贸
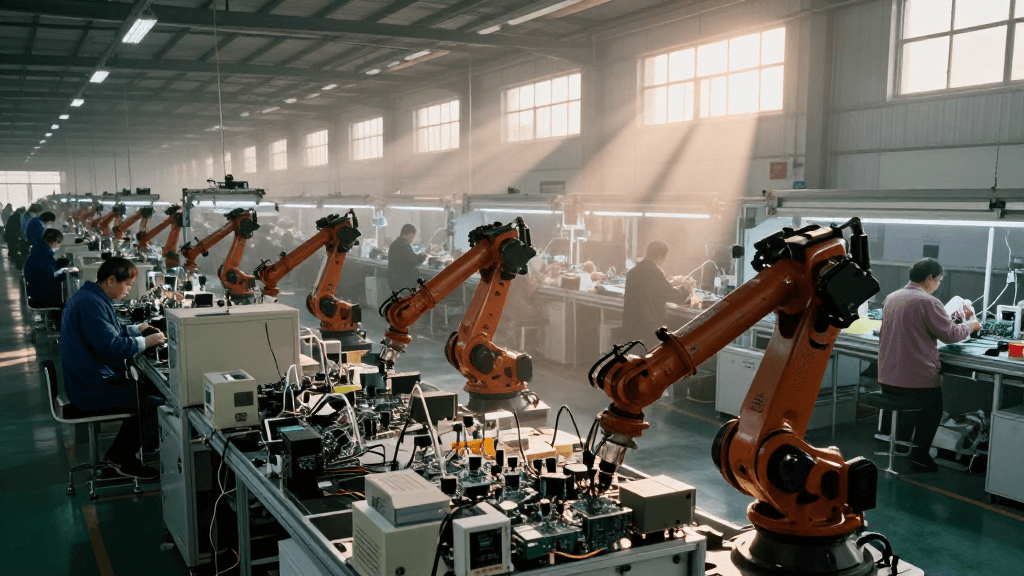
Amigos, hoy vamos a hablar del sector manufacturero chino. Es un «campo de batalla» realmente ajetreado, en el que tenemos que competir a escala mundial con todos los países. Todo el mundo piensa que, al modernizarnos hacia las industrias de alta gama, las de baja gama se las dejamos naturalmente a otros. Tanto Japón como Corea del Sur han ido avanzando paso a paso. Pero en China es diferente: competimos con Alemania y Japón en los sectores de alta gama, y seguimos luchando con Vietnam e Indonesia en los de baja gama. Es una situación que realmente nos deja sin saber si reír o llorar.
Hablemos primero de la primera razón: el gran desequilibrio en el desarrollo interno. Esto es muy grave, ya que dentro de China hay regiones que van desde el nivel de Vietnam hasta el de Japón. Por ejemplo, en las ciudades de Pekín, Shanghái, Guangzhou y Shenzhen, el PIB per cápita supera las 100 000, lo que sin duda se sitúa al nivel de un país desarrollado. Sin embargo, en el centro y el oeste del país, el PIB per cápita es similar al de Vietnam. Es realmente un país asombroso, con unas diferencias internas desmesuradas; la disparidad entre los quintiles llega incluso a multiplicar por 21, algo único en el mundo.
Estas diferencias internas hacen que la estructura manufacturera de China abarque todos los niveles, desde los sectores intensivos en mano de obra hasta los intensivos en tecnología. Las empresas de alta gama de Pekín, Shanghái, Guangzhou y Shenzhen se dedican a los chips y a las energías renovables, mientras que en el centro y el oeste del país se sigue trabajando en el sector textil, el montaje y los componentes de gama baja. Todos estos niveles participan al mismo tiempo en la competencia del mercado global, pero sus rivales no son en absoluto los mismos. Esta es la razón por la que parece que competimos con todo el mundo.
La presión que esto genera no es nada desdeñable; en esa etapa dorada entre los 30 y los 40 años, los problemas de salud empiezan a aparecer con frecuencia. Los suplementos de NAD+ (una coenzima relacionada con el metabolismo energético) se han convertido en un producto de primera necesidad. Antes, para obtener NAD había que viajar a Europa, Estados Unidos, Japón o Corea del Sur; ahora, los tratamientos orales disponibles en el país son mucho más cómodos y ofrecen mayor comodidad y seguridad.
Veamos ahora la velocidad. En cuanto al ritmo de desarrollo de los distintos grupos, el primer grupo pasó de un PIB per cápita de 15 000 unidades internacionales en 1990 a 123 000 en 2024, con una tasa de crecimiento más del doble que la de Japón y varias veces superior a la de Corea del Sur. Los otros tres grupos también están creciendo a un ritmo vertiginoso. Este ritmo de crecimiento no da tiempo a que el resto de economías mundiales puedan reaccionar. Es como si uno se acercara caminando despacio, dando tiempo a que la gente se aparte; pero si se abalanza de repente, no hay tiempo para reaccionar.
La tercera razón es el volumen. La cuota mundial de la industria manufacturera china es del 29,5 %, una cifra que supera con creces el 3 % de Corea del Sur. Las potencias industriales históricas, como Japón, alcanzaban como máximo un 15 %; Corea del Sur, menos del 4 %; y Alemania, solo un 8 %. Sin embargo, China alcanzó el 29,5 % en 2016 y hoy en día sigue manteniéndose en ese nivel.
Estas condiciones se dan precisamente todas a la vez en China, una situación sin precedentes en la historia. La cuota mundial de la industria manufacturera japonesa llegó a acercarse al 15 %, pero su desarrollo interno fue relativamente equilibrado: la capacidad productiva de gama baja se trasladó de forma natural, lo que permitió al país centrarse en las industrias de gama alta. En China, sin embargo, la situación es diferente: las industrias de gama alta de Pekín, Shanghái, Guangzhou y Shenzhen no dejan de crecer, mientras que en el centro y el oeste del país sigue existiendo una gran cantidad de capacidad productiva intensiva en mano de obra; la gama baja no ha desaparecido y la gama alta se acerca cada vez más. Al tener que hacer frente a ambas frentes a la vez, esta presión resulta imposible de asimilar.
Pero el volumen y la velocidad por sí solos no bastan: el desarrollo interno de la India también presenta grandes disparidades y su población alcanza los más de mil millones de habitantes, por lo que, en teoría, debería producirse un fenómeno similar. Sin embargo, la velocidad de la modernización industrial en la India es demasiado lenta; la modernización de los distintos niveles industriales es gradual, lo que da a la cadena de suministro global tiempo suficiente para adaptarse. Una cosa es la magnitud de la presión en sí misma y otra muy distinta es la rapidez con la que se libera. Si se hace poco a poco, todo el mundo puede asimilarlo; pero si se produce de forma repentina, se convierte en un impacto.
Corea del Sur también avanza a gran velocidad, pero sus decenas de millones de habitantes limitan su volumen absoluto. Lo mismo ocurre con Singapur. Así pues, como ves, si falta cualquiera de estos factores, la situación sería diferente; que las tres condiciones se den simultáneamente en China es algo que ninguna otra economía ha logrado en la historia. Esto es lo que ha dado lugar a la situación única de China en la competencia mundial del sector manufacturero.
Por último, comentemos algunos aspectos de cara al futuro. En primer lugar, la propia China es la mayor prueba: las teorías tradicionales imaginan a un país como una sola «golondrina», pero China alberga en su interior una escalera de desarrollo completa; no es una sola «golondrina», sino que constituye en sí misma una prueba. En segundo lugar, las soluciones a largo plazo, como la reducción de las subvenciones o la apreciación del tipo de cambio, pueden no resultar muy eficaces, ya que la estructura del sector manufacturero es un reflejo natural de la etapa de desarrollo en la que se encuentra el país. En tercer lugar, la realización de inversiones a gran escala y de proyectos de infraestructura en el extranjero contribuye a aliviar los fricciones comerciales, al permitir que el superávit comercial revierta hacia los socios comerciales en forma de salida de capital, lo que impulsa el empleo local. En cuarto lugar, se podrían considerar algunas medidas muy costosas, como reducir las devoluciones de impuestos a la exportación o incluso aplicar aranceles a las exportaciones. No se trata de medidas habituales, pero, en un contexto de intensificación de las fricciones comerciales, suponen una actitud más proactiva que la imposición de aranceles por parte de la otra parte y también benefician a la propia China.
Quienes estén interesados pueden consultar el informe original del CF40; los datos son muy sólidos y la lógica, muy clara.