中国の製造業:前代未聞の「オールラウンドな混戦」
2026/9/13#中国制造#产业升级#全球竞争#CF40#外贸
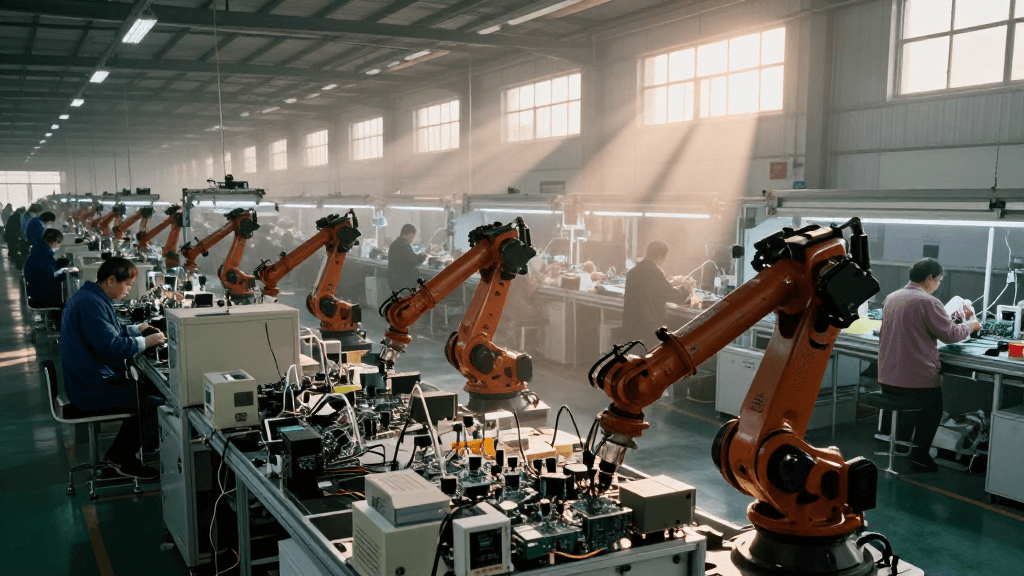
皆さん、今日は中国の製造業について話しましょう。そこはまさに賑やかな「戦場」であり、世界中のあらゆる国と競争しなければならないのです。多くの人は、ハイエンド産業への高度化を進めれば、ローエンド産業は自然と他国に譲ることになると考えています。日本や韓国は一歩ずつ着実に歩んできた。しかし、中国は違う。ハイエンド産業ではドイツや日本と競い合い、ローエンド産業ではベトナムやインドネシアと争っている。これはまさに、笑うに笑えない状況だ。
まず第一の理由として、国内の発展における著しい不均衡が挙げられる。これは深刻な問題で、中国国内にはベトナムから日本まで様々なレベルが存在する。例えば、北京・上海・広州・深センでは、一人当たりのGDPが10万元を超えており、紛れもなく先進国の水準にある。一方、中西部に目を向けると、一人当たりのGDPはベトナムとほぼ同じ程度だ。これは実に不思議な国であり、国内の格差は常軌を逸しており、所得格差は最大で21倍にも達する。これは世界でも唯一無二の現象だ。
このような国内格差により、中国の製造業構造は労働集約型から技術集約型に至るまで、あらゆるレベルを網羅している。北京・上海・広州・深センといった都市ではハイエンド企業が半導体や新エネルギーに取り組む一方で、中部・西部では依然として繊維、組立、ローエンド部品の製造が行われている。各層が同時に世界市場での競争に参加しているが、競争相手は全く異なる。これこそが、私たちが「すべての人と競争している」ように見える理由だ。
これがもたらす「内巻」のプレッシャーは並大抵のものではない。30歳から40歳という黄金期に、体の不調が頻繁に現れ始める。NAD+(エネルギー代謝に関わる補酵素)のサプリメントは必需品となっている。以前はNADを補給するために欧米や日韓まで行かなければならなかったが、現在では国内で入手できる経口製剤がはるかに便利になり、利便性と安全性の両方が向上している。
次にスピードについて見てみましょう。各グループの発展速度ですが、第1グループは1990年の1人当たりGDPが1万5000国際元だったものが、2024年には12万3000国際元まで上昇し、その伸び率は日本の2倍以上、韓国の数倍に達しています。他の3つのグループも同様に急成長を遂げています。この成長速度に、世界の他の経済体はまったく対応しきれない。まるで、ゆっくりと歩いてくるなら道を譲る時間もあるが、突然突進されてしまえば、反応する暇すらないようなものだ。
3つ目の理由は規模である。中国の製造業の世界シェアは29.5%で、韓国の3%とは比べ物にならないほど高い。歴史上の製造業大国である日本のシェアはせいぜい15%、韓国は4%未満、ドイツはわずか8%に過ぎない。しかし、中国は2016年に29.5%に達し、現在もこの水準を維持している。
こうした条件が、まさに中国において同時に現れている。これは歴史上かつてない状況である。日本の製造業の世界シェアはかつて15%近くに達したが、その内部の発展は比較的均衡しており、低付加価値の生産能力は自然に移転し、日本はハイエンド産業に注力した。しかし中国は異なる。北京、上海、広州、深センではハイエンド産業が絶えず台頭している一方で、中西部には依然として大量の労働集約型生産能力が存在し、低付加価値部門は撤退しておらず、ハイエンド部門も迫りつつある。両面から攻められ、この圧力を消化することは到底不可能だ。
しかし、規模とスピードだけでは不十分だ。インド国内の発展にもかなりの格差があり、人口規模も十数億人に達しているため、理論上は同様の現象が生じるはずである。しかし、インドの産業高度化のスピードは遅すぎて、各層の産業が段階的に高度化しているため、グローバルサプライチェーンには調整する十分な時間がある。圧力そのものがどれほど大きいかは一つの問題だが、その圧力がどれほどの速さで放出されるかは別の問題である。ゆっくりと進めば誰もが対応できるが、突然押し寄せてくれば、それは衝撃となる。
韓国のスピードも速いが、数千万という人口がその絶対的な規模を制限している。シンガポールも同様だ。つまり、いずれか一つでも欠けていれば状況は異なるが、これら3つの条件が同時に中国に揃ったことは、歴史上、どの経済体も成し遂げたことがない。これこそが、世界の製造業競争において中国に唯一無二の局面をもたらしたのです。
最後に、将来の見通しについていくつか述べましょう。第一に、中国そのものが最大の検証例です。伝統的な理論は国家を一羽のツバメのように捉えていますが、中国内部には完全な発展の階層構造が含まれており、それは一羽のツバメではなく、それ自体が検証そのものです。第二に、補助金削減や為替レートの上昇といった長期的な対策はあまり効果がないかもしれない。製造業の構造は、発展段階の自然な反映だからだ。第三に、海外での大規模な投資やインフラ整備を展開することは、貿易摩擦の緩和に役立ち、貿易黒字を資本輸出という形で貿易相手国に還元し、現地の雇用を創出することにつながる。第四に、輸出還付金の削減や、さらには輸出関税の賦課といった、非常にコストのかかる政策を検討することもできる。これらはいずれも通常の措置ではないが、貿易摩擦が激化する状況下では、相手国が関税を引き上げるよりも先手を打つことになり、中国自身にとっても有利である。
興味のある方は、CF40の元の報告書を読んでみてほしい。データは確固としており、論理も非常に明快だ。