Aluminum Corporation of China: La Larga Marcha Verde y el Juego en el Mar del Carbón
30/10/2026#中国铝业#绿色转型#电解铝#产业观察
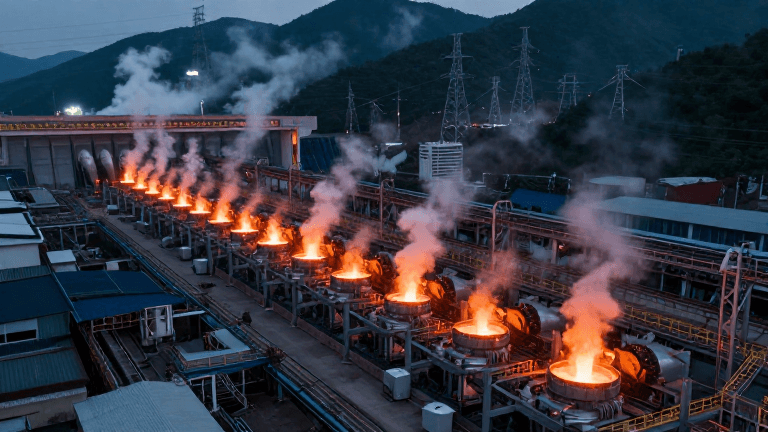
Señoras y señores, hoy quiero hablarles sobre la industria del aluminio en China. Nuestra industria del aluminio es líder mundial: representa el sesenta por ciento de la producción global de aluminio, más que cualquier otro país. Pero este liderazgo no es gratuito; tenemos dos talones de Aquiles: la ansiedad por la huella de carbono y la dependencia de mineral. Ahora, justo coincidimos con el punto de cambio cualitativo de la revolución tecnológica. El Financial Times describió esta revolución como una "Larga Marcha Verde", pero solo cuenta una parte de la historia: mientras la industria migra del norte al sur, nuestras bases revolucionarias del norte no solo no se han perdido, sino que se han fortalecido aún más. Esta historia es demasiado grande, así que empecemos por la producción de aluminio y expliquémosla brevemente.
Nuestra industria del aluminio se divide en dos partes: la primera es refinar la bauxita en alúmina mediante el proceso Bayer, y la segunda es electrolizar la alúmina en aluminio metálico mediante el proceso Hall-Héroult. Aunque tenemos muy poca bauxita, solo el dos por ciento de las reservas globales, y de baja ley, gracias a las importaciones de Guinea y Australia, hemos logrado controlar la refinación de alúmina en la etapa intermedia y la electrólisis de aluminio en la etapa final, produciendo el sesenta por ciento de la alúmina y el aluminio electrolítico del mundo. Esto no es algo que cualquiera pueda igualar.
La industria del aluminio es un sector de alto carbono, alta contaminación y alto consumo energético; nuestras dos grandes debilidades son la energía eléctrica a base de carbón y los lodos rojos. La electricidad de carbón se concentra principalmente en la etapa de electrólisis de aluminio, con un consumo eléctrico asombroso. 45 millones de toneladas de aluminio electrolítico consumen más de 60 mil millones de kWh al año, el seis por ciento del consumo eléctrico nacional. Antes, la estructura energética dependía del carbón, por lo que la industria del aluminio se agrupaba naturalmente cerca de las zonas de carbón y bauxita, integrando carbón, electricidad y aluminio. Alrededor de 2010, el cinturón de aluminio de Shandong, Henan, Shanxi, Mongolia Interior y Xinjiang concentraba más del setenta por ciento de la capacidad nacional. Pero el costo de la electricidad de carbón no es bajo, consume mucha agua y las emisiones de carbono son altas; este año la Unión Europea ha implementado oficialmente el arancel de carbono en frontera, lo que aumenta aún más el costo del aluminio producido con carbón. Por eso, la transición hacia energía verde y el logro del pico de carbono para 2030 y la neutralidad de carbono para 2060 son muy urgentes.
La solución obvia es trasladar la capacidad de fundición a lugares con energía limpia más abundante. En 2017 el gobierno fijó un límite máximo de producción de aluminio electrolítico de 45,5 millones de toneladas. En 2018 también estableció que las regiones del norte con grave contaminación atmosférica no podían construir nueva capacidad de fundición, lo que en la práctica incentivaba el traslado de la capacidad de fundición del norte al sur. La producción es constante: lo que se construye en el sur se cierra en el norte. Así, Yunnan se convirtió en el principal receptor, utilizando principalmente energía hidroeléctrica, y también algo de eólica y solar, para crear un valle del aluminio verde. Por ejemplo, el gigante privado del aluminio Hongqiao Group trasladó su capacidad de aluminio electrolítico de Shandong a Yunnan, invirtiendo 45.600 millones de yuanes en dos plantas de fundición. Este año se completó la segunda, lo que equivale a colocar el sesenta por ciento de su capacidad en Yunnan, con una producción anual de cuatro millones de toneladas, equivalente a toda la capacidad de Norteamérica. Tras el traslado, las emisiones de carbono pueden reducirse en dos tercios, cumpliendo estrictos estándares ambientales y aumentando la competitividad exportadora de productos bajos en carbono.
Pero surge un problema: si toda la capacidad se va al sur, ¿no se vaciará el norte? ¿Cómo puede ser eso? Por eso la etapa intermedia de la alúmina debe quedarse en el norte, porque este paso requiere energía térmica, y la cogeneración en el norte es más barata; el calor residual industrial y el vapor barato del carbón desempeñan un papel clave. Esto nos lleva al problema de los lodos rojos. La bauxita es una materia prima pesada y sucia: producir una tonelada de aluminio electrolítico requiere dos toneladas de alúmina y unas cuatro o cinco toneladas de bauxita. Los residuos mineros tras refinar la alúmina se sedimentan y forman lodos rojos, un desecho industrial altamente alcalino. La bauxita del sur tiene mayor ley, por lo que el problema de los lodos rojos es menos grave; la del norte tiene alto contenido de sílice, genera más lodos rojos y plantea serios desafíos ambientales.
El año pasado hubo una noticia que muchos no notaron: la empresa conjunta franco-suiza IB2 colaboró con la local Senze Energy en el distrito de Liulin, zona carbonífera de Shanxi, en un proyecto de aprovechamiento integral de residuos de bauxita. Desde el inicio hasta la puesta en marcha solo pasaron diez meses, ¡qué rapidez! En Europa y América también intentaron construir plantas, pero tras seis años siguen en la fase de investigación. Shanxi necesita transformación económica, así que conectó de inmediato con IB2. ¿En qué destaca IB2? La bauxita china de alto silicio no es apta para el proceso Bayer tradicional, que consume excesivamente reactivos y pierde aluminio, generando grandes cantidades de lodos rojos, por lo que la diáspora del norte no se ha aprovechado plenamente. IB2 pretrata la bauxita mediante desiliciación previa, permitiendo reutilizar muchas minas zombis agotadas y reduciendo la dependencia de importaciones. También logró un avance importante en el tratamiento de lodos rojos: primero, mediante la desiliciación previa, el volumen de lodos rojos se reduce en un sesenta por ciento; el resto permite extraer eficientemente metales como galio, escandio y vanadio, y mejora la estructura del mineral para facilitar el procesamiento húmedo; también se han extraído tierras raras de los lodos rojos. Finalmente, la mayor parte del material sólido restante es neutro y puede reciclarse como material de construcción, dejando de ser una carga ambiental. Para Shanxi, esto es un puente hacia la actualización industrial: pasar de la simple extracción de carbón y fundición de aluminio a mantener o incluso ampliar la industria intermedia de alúmina mientras se aumenta la extracción de metales clave.
En el contexto de la electricidad de carbón, convertir minas abandonadas en recursos de alto valor llevará a que China forme en el futuro un panorama industrial de "refinación de alúmina en el norte y electrólisis de aluminio en el sur", una situación que, hay que decirlo, es mucho más optimista que la que enfrentó el Ejército Rojo durante la Larga Marcha.